






 Экономика
 Финансы
Похожие презентации:


Учет товарно-материальных запасов
1.
Almaty Tehnology University.Faculty: Economic and Business
Specialty: Finance
Rakhmanov Janibek
Тема : Учет товарно-материальных запасов
Вопросы:
1. Материальные запасы, их классификация.
2. Оценка товарно-материальных запасов.
3. Складской учет запасов.
4. Документация по учету движения материальных
запасов.
5. Синтетический учёт материалов.
6. Инвентаризация товарно-материальных
запасов.
1
2.
1. Материальные запасы, их классификацияТоварно-материальные запасы – это различные предметы
труда, используемые в производственном цикле. Они
потребляются в одном производственном процессе и
полностью переносят свою стоимость на вновь созданный
продукт.
В соответствии с НСФО и МСФО - 2 «Запасы» – это
активы, предназначенные на продажу в ходе обычной
деятельности, прошедшие предпродажную подготовку,
находящиеся в процессе производства для такой продажи,
а также используемые в процессе производства или
оказания услуг в качестве сырья и материалов.
Таким образом, согласно определению, запасы
подразделяются на три категории:
- сырье и материалы;
- незавершенное производство;
- готовая продукция и товары.
2
3.
В бухгалтерском учете материальных запасовстоят следующие основные задачи:
- контроль над своевременным и полным
оприходованием запасов, своевременное и полное
документирование всех операций по их движению;
- контроль за сохранностью в местах хранения;
- правильное определение фактической себестоимости
заготовленных запасов и транспортнозаготовительных расходов;
- контроль над состоянием складских запасов,
получение точных сведений об остатках и движении
запасов в местах их хранения.
3
4.
Материальные запасы можно классифицировать на:- основные – составляющие вещественную основу
вырабатываемой продукции, образуя ее
материальную основу (мука – при выпечке хлеба, кожа
– при пошиве обуви, древесина – при производстве
мебели);
- вспомогательные материалы – не являются
основными материалами, но входят в состав
вырабатываемой
продукции
и
придают
ей
определенные свойства (лаки, краски, клей и т.д.)
4
5. 2. Оценка товарно-материальных запасов
B соответствии c МСФО и НСФО запасы оцениваются понаименьшей из двух величин: себестоимости и чистой
стоимости возможной реализации.
Основная задача учета расходования запасов определение стоимости, по которой запасы
списываются c баланса организации.
B запасы включаются товары, приобретенные для
последующей перепродажи.
Затраты на приобретение запасов включают в себя
покупную цену, импортные пошлины и налоги, расходы
на транспортировку, обработку и другие затраты,
непосредственно связанные c приобретением актива.
5
6.
Затраты на переработку включают в себя затраты пооплате труда, постоянные и переменные накладные,
производственные расходы на переработку сырья в
готовую продукцию.
Переменные расходы зависят от изменения объемов
производства и включают в себя материальные и
трудовые затраты, осуществляемые в ходе
нормального производственного процесса.
Постоянные расходы практически не изменяются при
изменении объемов производства и включают в себя
затраты по обслуживанию зданий, оборудования,
амортизации и административноуправленческие
расходы.
Прочие затраты включаются в себестоимость запасов в
случае, когда они связаны, например, при
изготовлении продукции для конкретных заказчиков.
6
7.
Организация может оценивать запасы одним изследующих методов оценки:
- метод ФИФО первый поступил - первый списан;
- средневзвешенная стоимость;
- метод специфической идентификации;
- (метод ЛИФО c 2005 года международными стандартами
запрещен).
Применяемый метод оценки запасов используется в
течение отчетного периода. Он должен быть определен
в учетной политике.
7
8.
Например:Компания «ЖАН» имела остатки запасов на 1 июня 2013г.: на
счете «Материалы» (1200 единиц по 100 тенге) – 120 000
тенге.
В течение месяца приобретено:
3 июня 2013г. приобретено 300 ед. по 120 тенге на 36000
тенге;
7 июня 2013г. приобретено 200 ед. по 130 тенге на 26000
тенге;
20 июня 2013г. приобретено 500 ед. по 140 тенге на 70000
тенге;
25 июня 2013г. приобретено 650 ед. по 150 тенге на 97500
тенге;
Итого поступило за июнь: 1650 ед. на 229500 тенге.
В течение июня было отпущено в производство 2150 ед.
8
9.
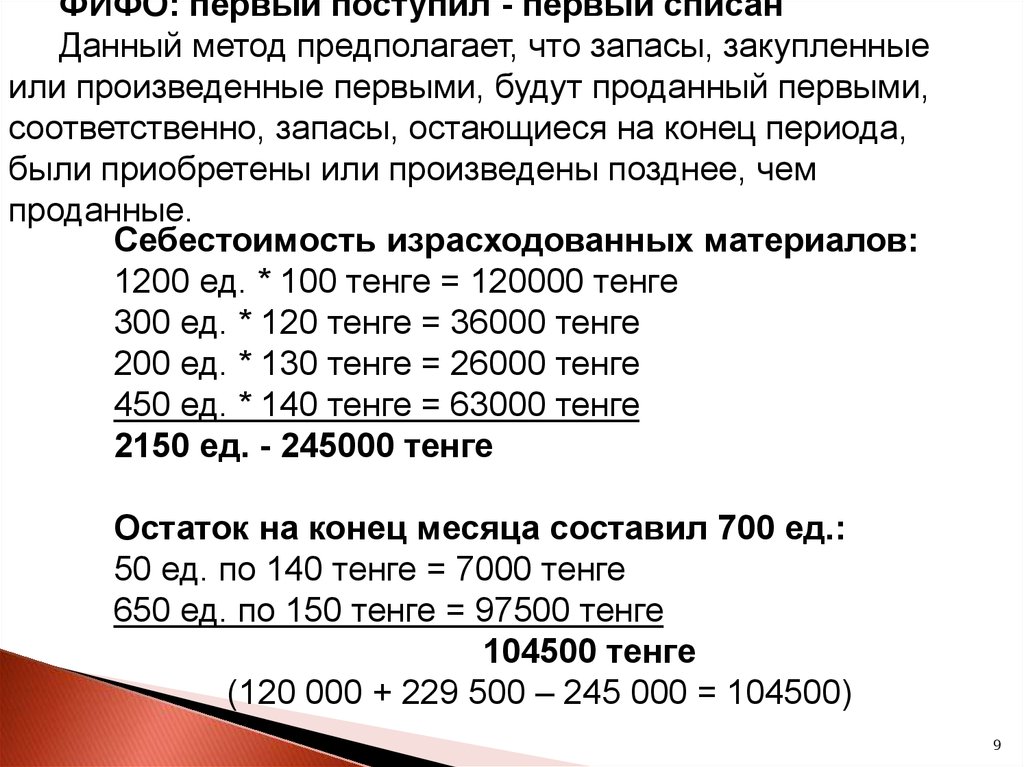
ФИФО: первый поступил - первый списанДанный метод предполагает, что запасы, закупленные
или произведенные первыми, будут проданный первыми,
соответственно, запасы, остающиеся на конец периода,
были приобретены или произведены позднее, чем
проданные.
Себестоимость израсходованных материалов:
1200 ед. * 100 тенге = 120000 тенге
300 ед. * 120 тенге = 36000 тенге
200 ед. * 130 тенге = 26000 тенге
450 ед. * 140 тенге = 63000 тенге
2150 ед. - 245000 тенге
Остаток на конец месяца составил 700 ед.:
50 ед. по 140 тенге = 7000 тенге
650 ед. по 150 тенге = 97500 тенге
104500 тенге
(120 000 + 229 500 – 245 000 = 104500)
9
10.
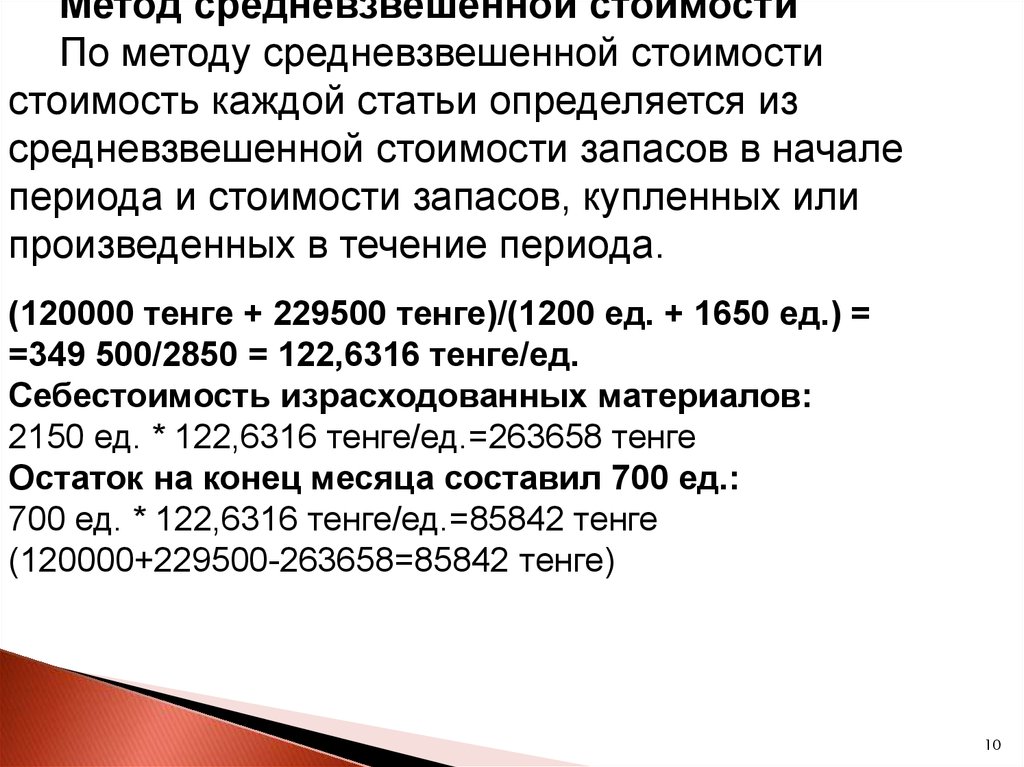
Метод средневзвешенной стоимостиПо методу средневзвешенной стоимости
стоимость каждой статьи определяется из
средневзвешенной стоимости запасов в начале
периода и стоимости запасов, купленных или
произведенных в течение периода.
(120000 тенге + 229500 тенге)/(1200 ед. + 1650 ед.) =
=349 500/2850 = 122,6316 тенге/ед.
Себестоимость израсходованных материалов:
2150 ед. * 122,6316 тенге/ед.=263658 тенге
Остаток на конец месяца составил 700 ед.:
700 ед. * 122,6316 тенге/ед.=85842 тенге
(120000+229500-263658=85842 тенге)
10
11.
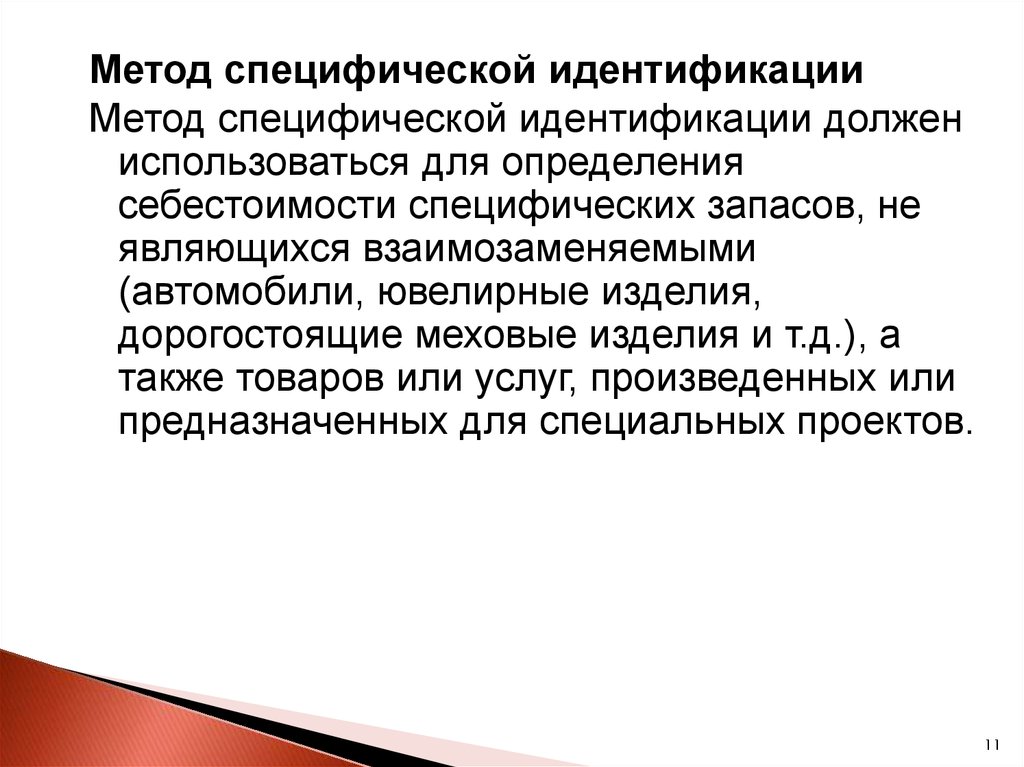
Метод специфической идентификацииМетод специфической идентификации должен
использоваться для определения
себестоимости специфических запасов, не
являющихся взаимозаменяемыми
(автомобили, ювелирные изделия,
дорогостоящие меховые изделия и т.д.), а
также товаров или услуг, произведенных или
предназначенных для специальных проектов.
11
12.
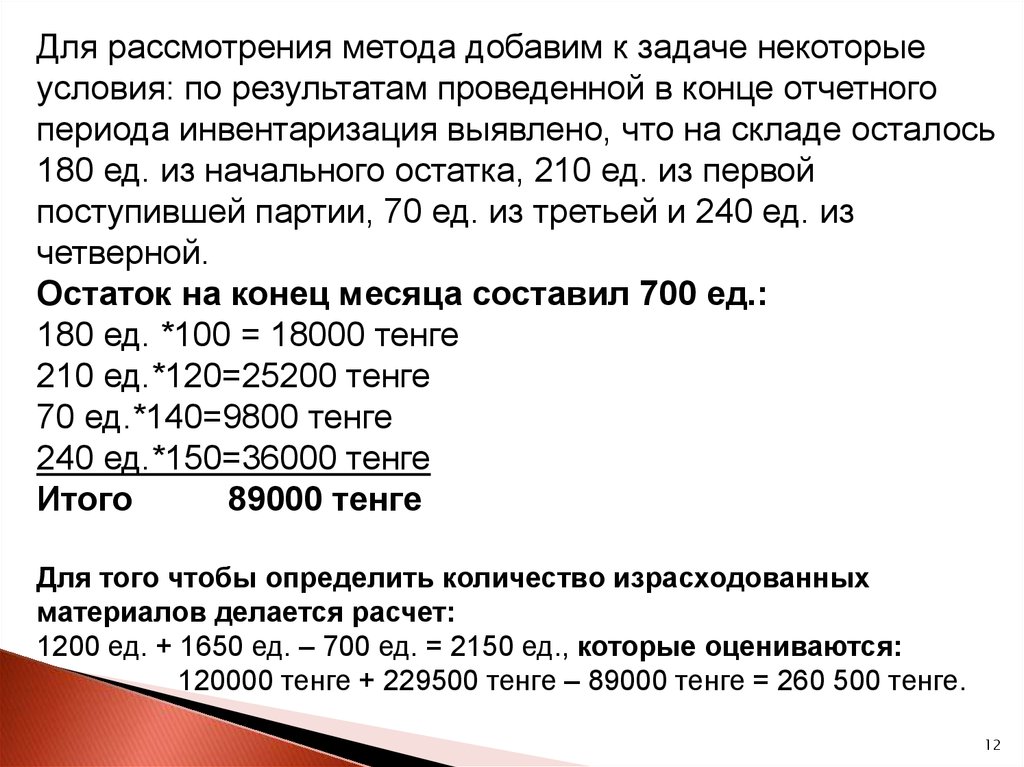
Для рассмотрения метода добавим к задаче некоторыеусловия: по результатам проведенной в конце отчетного
периода инвентаризация выявлено, что на складе осталось
180 ед. из начального остатка, 210 ед. из первой
поступившей партии, 70 ед. из третьей и 240 ед. из
четверной.
Остаток на конец месяца составил 700 ед.:
180 ед. *100 = 18000 тенге
210 ед.*120=25200 тенге
70 ед.*140=9800 тенге
240 ед.*150=36000 тенге
Итого
89000 тенге
Для того чтобы определить количество израсходованных
материалов делается расчет:
1200 ед. + 1650 ед. – 700 ед. = 2150 ед., которые оцениваются:
120000 тенге + 229500 тенге – 89000 тенге = 260 500 тенге.
12
13. 3. Складской учет запасов
Осуществление непрерывного технологическогопроцесса производства организации
поддерживается создаваемыми запасами
материалов, полуфабрикатов, топлива и др.
Организация бухгалтерского учета запасов
должна обеспечить:
- контроль установленных норм запасов,
сохранности, своевременного и полного
оприходования;
- своевременное и полное документальное
оформление всех операций по движению
запасов и расчет их себестоимости;
- контроль состояния запасов с целью
выявления и последующего использования не
используемых в производстве запасов.
13
14.
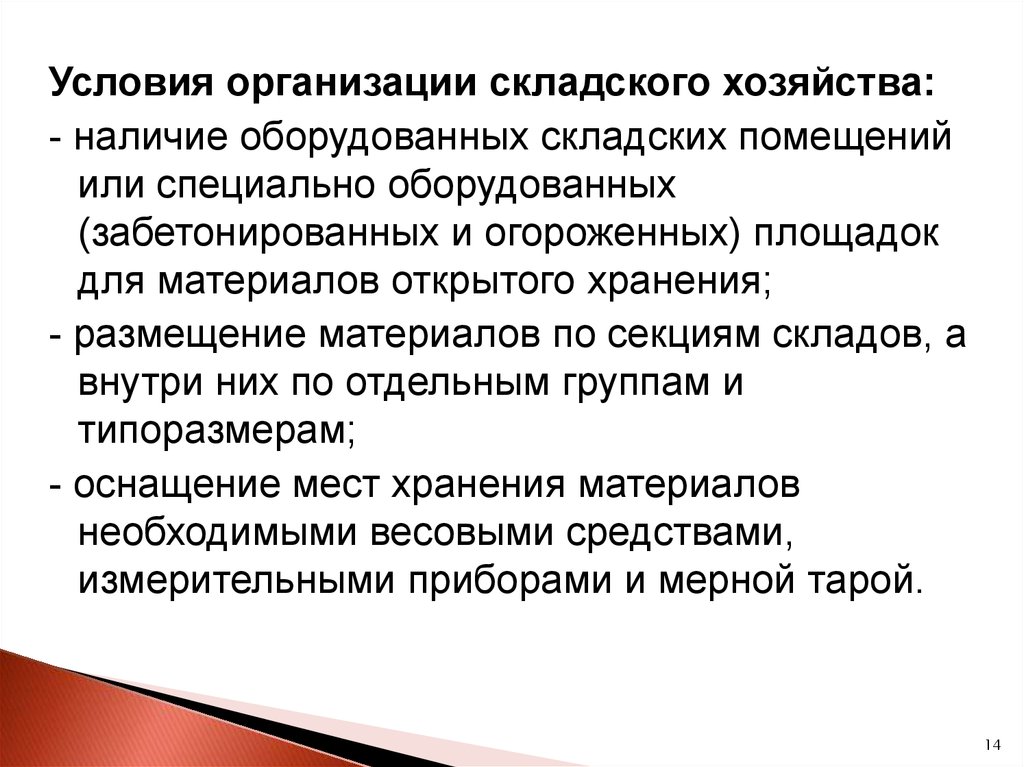
Условия организации складского хозяйства:- наличие оборудованных складских помещений
или специально оборудованных
(забетонированных и огороженных) площадок
для материалов открытого хранения;
- размещение материалов по секциям складов, а
внутри них по отдельным группам и
типоразмерам;
- оснащение мест хранения материалов
необходимыми весовыми средствами,
измерительными приборами и мерной тарой.
14
15.
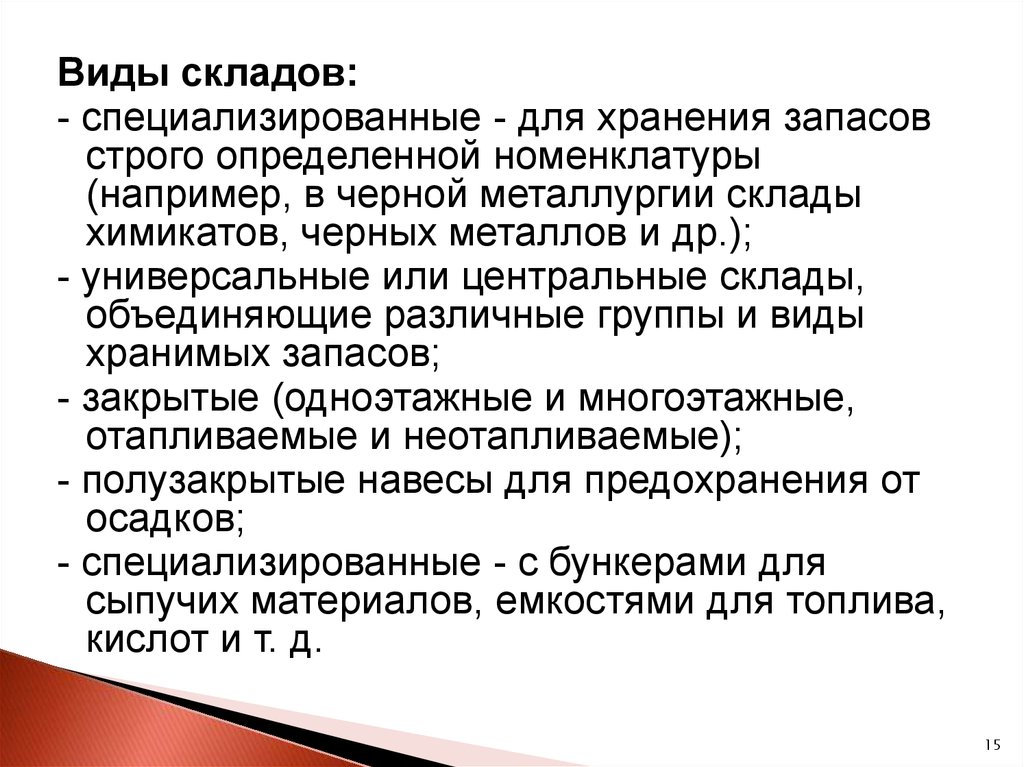
Виды складов:- специализированные - для хранения запасов
строго определенной номенклатуры
(например, в черной металлургии склады
химикатов, черных металлов и др.);
- универсальные или центральные склады,
объединяющие различные группы и виды
хранимых запасов;
- закрытые (одноэтажные и многоэтажные,
отапливаемые и неотапливаемые);
- полузакрытые навесы для предохранения от
осадков;
- специализированные - с бункерами для
сыпучих материалов, емкостями для топлива,
кислот и т. д.
15
16. 4. Документация по учету движения материальных запасов
Все хозяйственные операции, связанные с поступлением,перемещением и отпуском материальных запасов,
оформляются соответствующими первичными
документами. По учету движения материальных запасов
разработаны типовые межведомственные документы,
своевременная выписка и правильное оформление
которых позволяет организовать надлежащий учет и
контроль за сохранностью и правильным использованием
этих запасов. По учету движения материальных
запасов применяются следующие типовые
документы:
1. Доверенность.
2. Приходный ордер.
3. Акт о приемке материалов
4. Лимитно-заборная карта
16
17.
5. Требование накладная.6. Накладная на отпуск материалов на сторону.
7. Карточка учета материалов.
8. Акт об оприходовании материальных ценностей,
полученных при разборке и демонтажа зданий и
сооружений.
Все операции, связанные с поступлением и отпуском
товарно-материальных запасов, должны
оформляться первичными документами.
Товарно-материальные запасы, получившие от
поставщиков на склады организации тщательно
проверяются, устанавливаются соответствие их
качества, количества, ассортимента, условиям
поставок и сопроводительные документы.
17
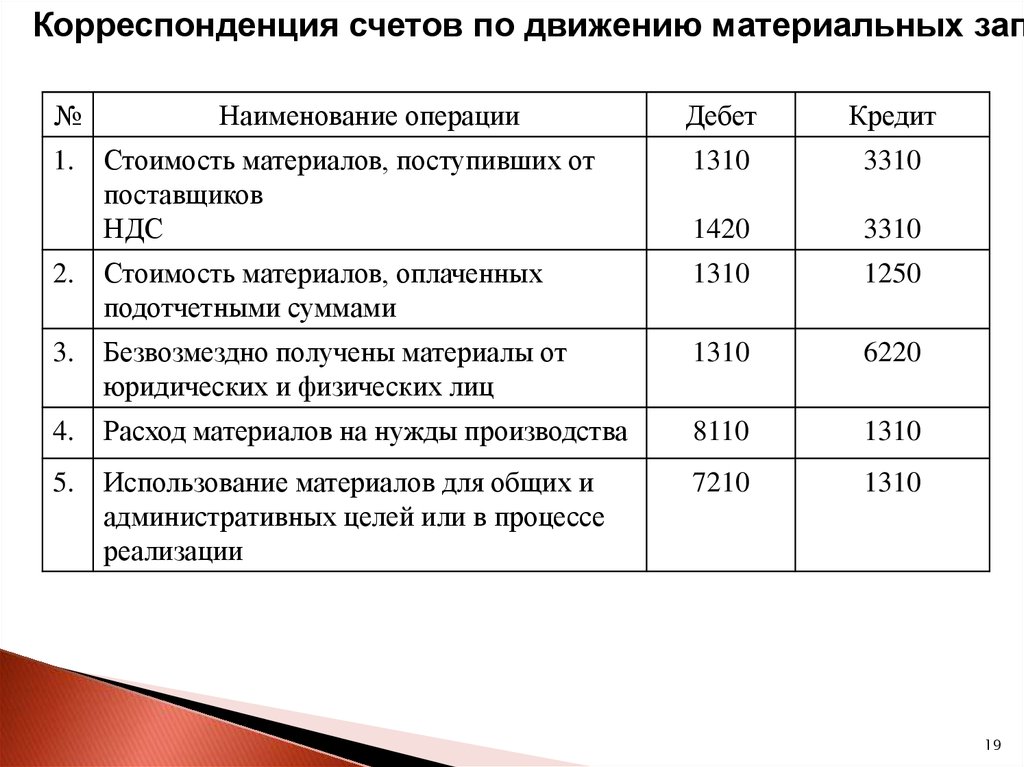
18. 5. Синтетический учёт материалов
Учёт всех видов материальных запасов ведётся наосновных, активных, инвентарных счетах подраздела
1300 «Запасы». В состав подраздела входят
следующие синтетические группы счетов:
1310 Сырьё и материалы
1320 Готовая продукция
1330 Товары
1340 Незавершенное производство
1350 Прочие материалы
18
19.
Корреспонденция счетов по движению материальных зап№
Дебет
Кредит
Стоимость материалов, поступивших от
поставщиков
НДС
1310
3310
1420
3310
2.
Стоимость материалов, оплаченных
подотчетными суммами
1310
1250
3.
Безвозмездно получены материалы от
юридических и физических лиц
1310
6220
4.
Расход материалов на нужды производства
8110
1310
5.
Использование материалов для общих и
административных целей или в процессе
реализации
7210
1310
1.
Наименование операции
19
20. 6. Инвентаризация товарно-материальных запасов
6. Инвентаризация товарноматериальных запасовПо характеру проведения инвентаризации
могут носить плановый и внезапный
характер. Плановые инвентаризации
товарно-материальных запасов (ТМЗ)
проводятся в жестко установленные сроки
не мене одного раза в год перед
составлением годовой финансовой
отчетности (на 1 ноября отчетного года)
20
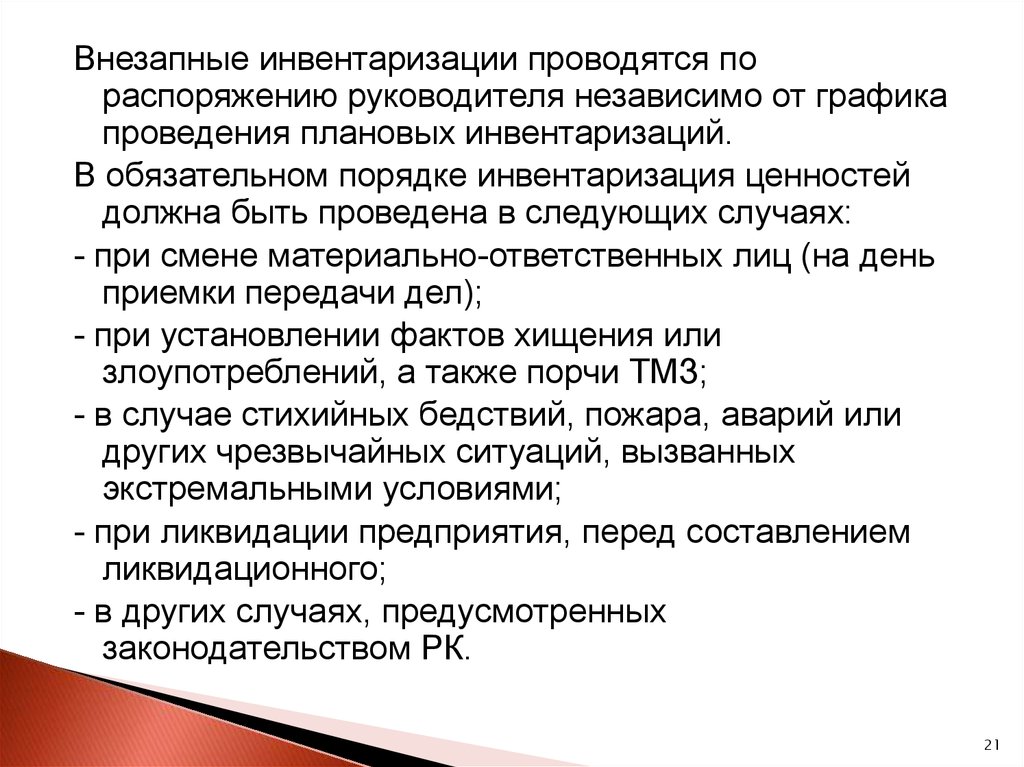
21.
Внезапные инвентаризации проводятся пораспоряжению руководителя независимо от графика
проведения плановых инвентаризаций.
В обязательном порядке инвентаризация ценностей
должна быть проведена в следующих случаях:
- при смене материально-ответственных лиц (на день
приемки передачи дел);
- при установлении фактов хищения или
злоупотреблений, а также порчи ТМЗ;
- в случае стихийных бедствий, пожара, аварий или
других чрезвычайных ситуаций, вызванных
экстремальными условиями;
- при ликвидации предприятия, перед составлением
ликвидационного;
- в других случаях, предусмотренных
законодательством РК.
21